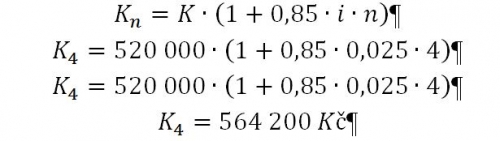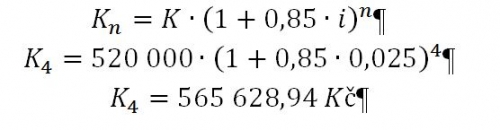Finanční matematika s využitím výpočetní techniky – vklady
Archivní obsah
Tento materiál pochází ze staršího archivu rvp.cz a už není součástí aktuální nabídky. Uchováváme ho, aby na něj dál vedly původní odkazy.
Odborný článek
Finanční matematika s využitím výpočetní techniky – vklady
4,3 (4 hodnocení)
Článek, v kterém autorka demonstruje svoje zkušenosti s výukou finanční matematiky na základní škole, volně navazuje na článek Finanční matematika s využitím výpočetní techniky – úvěry. Učivo je určeno žákům 9. ročníků základní školy. Článek je rozdělen na dvě části. První se zabývá finančním vzděláváním na úrovni EU a ČR. Tato část přináší pedagogům zajímavé odkazy na učební materiály a výsledky výzkumu finanční gramotnosti v ČR vhodných pro téma vkladů. V druhé části jsou popsány praktické příklady pro výuku uvedeného učiva s využitím výpočetní techniky.
Autorka článku je současně i autorkou zadání uvedených příkladů a přiložené elektronické přílohy, na kterou je v článku odkazováno.
Cíl výuky
Žák se seznámí s možností vkladů, dokáže vyhledat vhodný produkt, vypočítat zhodnocení svých úspor.
Finanční vzdělávání na úrovni Evropské unie
Význam náležitého finančního vzdělávání byl potvrzen na celosvětové úrovni i na úrovni EU, mimo jiné v Bílé knize o politice finančních služeb (2005–2010), v Zelené knize o maloobchodních finančních službách z května 2007 a v usnesení Evropského parlamentu o politice finančních služeb, které bylo přijato v červenci 2007 (Financial Education, 2007, s. 1)
Při plném respektování pravomocí členských států v oblasti poskytování vzdělání vyvinula EU řadu činností v rámci finančního vzdělávání. Prvním krokem Evropské komise bylo vytvoření internetových stránek Dolceta, které poskytují spotřebitelské vzdělávání pro děti i dospělé. Tyto internetové stránky jsou přeloženy do všech jazyků Společenství a přizpůsobeny zvláštnostem jednotlivých národních trhů. Jsou dostupné na adrese http://www.dolceta.eu. Uvedené stránky jsou určeny učitelům základních a středních škol, kteří vyučují občanskou nauku, základy společenských věd, matematiku, ekonomii nebo i jiné předměty zahrnující osobní finance, a chtějí zařadit finanční vzdělávání do svých hodin (Finanční vzdělávání, 2005-2010). Dalším krokem Evropské komise bylo vydání vzdělávacího nástroje Diář 2010/11, který shrnuje základy toho, co EU nabízí svým mladým občanům. Zahrnuje souhrn jejich specifických zájmů: např. cestování, výživa, drogy, nakupování, finanční záležitosti, životní prostředí, změna klimatu, udržitelná spotřeba, vývoj, zahraniční obchod, otázky bezpečnosti apod. Diář 2010/11 spolu s příručkou pro učitele je k dispozici na adrese
ve všech úředních jazycích EU (Europa diary, 2010).
Všechny tyto aktivity EU a EK vedou k cílovému stavu efektivního fungování jednotného trhu, pro který jsou nezbytnou součástí dobře vzdělaní spotřebitelé se silným postavením, kteří sebejistě postupují při vyhledávání nejlepších cen a služeb v celé Evropě. Schopnost spotřebitelů přijímat odpovědná rozhodnutí na základě informací má rovněž dlouhodobý kladný dopad na celou společnost a hospodářství.
Strategie finančního vzdělávání v ČR
MF ČR (Ministerstvo financí České republiky) vydalo v roce 2010 Národní strategii finančního vzdělávání, která je uceleným systematickým dokumentem k posílení finanční gramotnosti občanů České republiky. Cílem strategie je vytvoření systému finančního vzdělávání pro zvyšování úrovně finanční gramotnosti v ČR. Tato strategie navazuje na řadu koncepčních kroků v oblasti ochrany spotřebitele a vzdělávání obecně na evropské i mezinárodní úrovni a vychází z doporučení mezinárodních organizací jako je OECD nebo EU (Národní strategie finančního vzdělávání, 2010, s. 2). Národní strategie finančního vzdělávání byla připravována v součinnosti s MŠMT ČR (Ministerstvo školství, mládeže a tělovýchovy České republiky).
Finanční gramotnost
Finanční gramotnost je soubor znalostí, dovedností a hodnotových postojů občana nezbytných k tomu, aby finančně zabezpečil sebe a svou rodinu v současné společnosti a aktivně vystupoval na trhu finančních produktů a služeb. Finančně gramotný občan se orientuje v problematice peněz a cen a je schopen odpovědně spravovat svůj osobní či rodinný rozpočet včetně správy finančních aktiv a finančních závazků s ohledem na měnící se životní situace (Proč finanční gramotnost?, 2010).
Finanční gramotnost jako správa osobních nebo rodinných financí zahrnuje tři složky: gramotnost peněžní, cenovou a rozpočtovou.
K FG se dále pojí zvláště gramotnost numerická (z hlediska gramotnosti finanční se týká především finančních numerických úkonů), gramotnost informační (jako schopnost vyhledat, použít a vyhodnotit relevantní informace v kontextu) a gramotnost právní (jako orientace v právním systému, přehled o právech a povinnostech a také možnostech, kam se obrátit o pomoc) (Systém budování finanční gramotnosti na základních a středních školách, 2007, s. 8).
Výuka finanční gramotnosti na ZŠ
Vláda České republiky svým usnesením č. 1594 ze dne 7. prosince 2005 uložila ministru financí, ministryni školství, mládeže a tělovýchovy a ministru průmyslu a obchodu připravit do 30. září 2006 systém budování finanční gramotnosti na základních a středních školách. (Systém budování finanční gramotnosti na základních a středních školách, 2007, s. 3). Dokument stanovil standardy finanční gramotnosti pro základní vzdělávání.
Pro 2. stupeň ZŠ jsou následující:
Peníze
nakládání s penězi (žák na příkladech ukáže vhodné využití různých nástrojů hotovostního a bezhotovostního placení)
tvorba ceny (žák na příkladu ukáže tvorbu ceny jako součet nákladů, zisku a DPH, objasní vliv nabídky a poptávky na tvorbu ceny a její změny)
inflace (žák popíše vliv inflace na hodnotu peněz)
Hospodaření domácnosti
rozpočet domácnosti, typy rozpočtu, jejich odlišnosti (žák sestaví jednoduchý rozpočet domácnosti, uvede hlavní příjmy a výdaje domácnosti, rozliší pravidelné a jednorázové příjmy a výdaje, zváží nezbytnost jednotlivých výdajů, objasní princip vyrovnaného, schodkového a přebytkového rozpočtu)
základní práva spotřebitelů (žák vysvětlí, jak se bránit v případě porušení práv spotřebitele)
Finanční produkty
služby bank, aktivní a pasivní operace (žák uvede příklady použití debetní a kreditní platební karty, vysvětlí jejich omezení)
produkty finančního trhu pro investování a pro získání prostředků (žák uvede a porovná nejobvyklejší způsoby nakládání s volnými prostředky (spotřeba, úspory, investice), uvede a porovná nejčastější způsoby krytí deficitu (úvěry, splátkový prodej, leasing))
pojištění (žák uvede nejčastější druhy pojištění a navrhne, kdy je využít)
úročení (žák vysvětlí význam úroku placeného a přijatého)
Na základní škole je začleněna výuka finanční gramotnosti v následujících vzdělávacích oborech: Výchova k občanství, Člověk a svět práce, Matematika a její aplikace. Dále je možno toto učivo zařadit v rámci různých projektů i dalších předmětů jako průřezové téma.
Kvantitativní výzkum finanční gramotnosti obyvatel ČR
MF zadalo společnosti STEM/MARK v roce 2010 zmapovat finanční gramotnost dospělé populace ČR na základě objektivních znalostí v oblasti financí, zjistit, nakolik lidé dokáží tyto znalosti využívat v běžné praxi, zmapovat postoje a chování české populace v souvislosti s rodinnými financemi, úsporami a zajištěními.
Uvádíme zajímavé výsledky uvedeného výzkumu, které jsou vhodné jako motivace pro následující příklady (v první části věty je uvedena otázka, v druhé části věty je uvedena nejčastější odpověď).
Finanční nástroje zajištění na stáří: nejčastěji hotovost, penzijní připojištění a peníze uložené v bance.
Finanční produkty pořízené v posledních 2 letech: nejčastěji penzijní připojištění, stavební spoření a běžný účet; při výběru respondenti nejčastěji zvažovali nabídku více společností.
Informační zdroje při rozhodování o pořízení – Spořicí účet: nejčastěji informace nalezené na internetu.
Informační zdroje při rozhodování o pořízení: u většiny produktů jsou klíčovým zdrojem informací zaměstnanci na pobočce
Informační zdroje při rozhodování o pořízení: nejvíce informačních zdrojů lidé používají při sjednávání spořicího účtu.
Spoření: nejčastěji lidé v posledních 12 měsících spořili doma v hotovosti a také prostřednictvím penzijního připojištění; tento trend bude pokračovat i v dalších 12 měsících.
Hospodaření s penězi – Dříve než si něco koupím, pečlivě zvažuji, jestli si to mohu dovolit: s rostoucím příjmem souhlasí méně často.
Investování: lidé jsou při výběru spořicích a investičních produktů opatrní.
Utrácení-výroky: lidé raději spoří, než utrácejí; při investování neradi podstupují riziko, a když na něco nemají finance, nepůjčují si (Kvantitativní výzkum pro MF, 2010).
Rozhovor s žáky
Před začátkem výuky učiva finanční matematiky veďte rozhovor s žáky a zjistěte jejich znalosti v tomto oboru. Jako motivaci využijte výsledky předchozího kvalitativního výzkumu, jehož prostřednictvím můžete žáky motivovat pro dané učivo. Na základě zkušeností můžeme konstatovat, že žáci mají rámcové znalosti o možnostech spoření, neznají základní terminologii a nemají přehled o aktuálních úrokových sazbách. Obecně hovoří, že tyto informace získají na internetu. Při hlubším rozhovoru však neví, co by měli přesně hledat.
Úvod k příkladům
Pro každý příklad je popsáno:
Zadání příkladu
Úkol pro žáky
Slovníček pojmů
Postup řešení
Vzorové řešení příkladu
Metodické poznámky
Příklad 1: Termínovaný vklad
Zadání
Paní Bohatá chce na konci roku uložit v bance 520 000 Kč na termínovaný vklad na 4 roky.
Úkol
Pomozte paní Bohaté s využitím výpočetní techniky najít vhodný termínovaný vklad. Spočítejte, kolik korun banka paní Bohaté vyplatí po čtyřech letech. Řešte pro jednoduché i složené úročení.
Slovníček pojmů
Jednoduché úročení je způsob úročení, při kterém se na konci každého úrokovacího období počítá úrok z počátečního kapitálu.
Složené úročení je způsob úročení, při kterém se úrok na konci každého úrokovacího období přičítá k již dosažené hodnotě kapitálu a spolu s ním se dále úročí.
Termínovaný vklad je druh bankovního produktu. Sjednává se na předem vymezenou dobu (několik dní až několik let) a na předem daný úrok.
Úroková sazba (úroková míra) p. a. (per annum) je podíl úroku získaného za rok a zapůjčeného kapitálu; vyjadřuje se v procentech nebo ve tvaru desetinného čísla.
Daň z úroku je procentuální část úroku, jejíž výši určuje pro jednotlivé vkladové produkty stát a která se také státu odvádí.
Postup řešení
Žáci využijí při řešení příkladu výpočetní techniku s připojením k internetu. Vyhledají banky, které poskytují pro dané zadání termínovaný vklad a zjistí aktuální úrokovou sazbu.
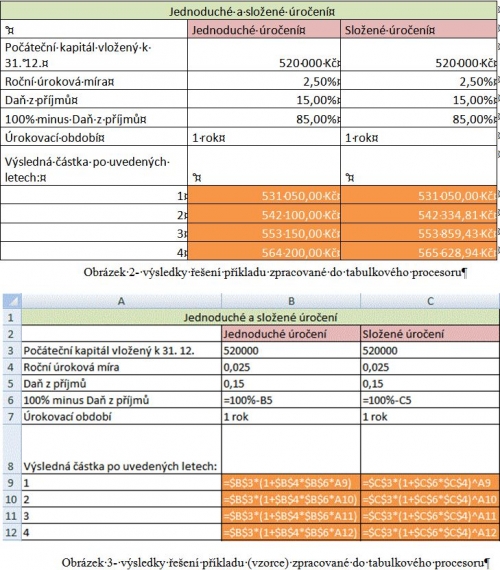
Na základě znalostí z hodin matematiky vypočítají nejdříve zadaný příklad s použitím kalkulačky, poté získaná data zapíší do tabulkového procesoru a vypočítají s pomocí matematických funkcí tabulkového procesoru požadované údaje (vzor v příloze – list 6 a list 8) .
Řešení
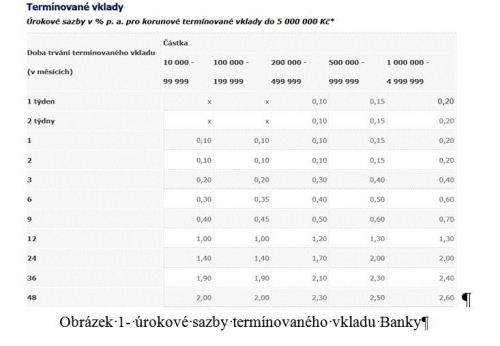
Nejdříve najdeme úrokové sazby pro termínované vklady.
Výpočet pro jednoduché úročení vkladu:
Výpočet pro složené úročení vkladu:
K počáteční kapitál vložený k 31. 12.
i roční úroková míra vyjádřená desetinným číslem
n počet let, po který je úrok úročen
0,85 (100% - 15% = 85%) 85% je vyjádřeno v desetinném čísle ((Daň z příjmů fyzických osob je ve výši 15%) viz Zákon č. 586/1992 Sb. Zákon o daních z příjmů, § 8 Příjmy z kapitálového majetku, odst. 1 písm. c)
Knčástka vyplacená po n letech (Odvárko, 2001, s. 53)
Získaná data zapíší do tabulkového procesoru (v našem příkladu jsme použili Microsoft Excel), je možné využít i volně šiřitelné tabulkové procesory např. OpenOffice.org Calc.
Metodické poznámky
Pro porovnání výsledků žáci mohou využít kalkulátor termínovaných vkladů, který je dostupný na internetu.
S pomocí tabulkového procesoru mohou žáci operativně měnit vstupní hodnoty a ihned vypočítat aktuální výsledky.
Příklad 2: Různá úrokovací období
Zadání
Pan Šetrný si chce uložit na konci roku na vkladní knížku s výpovědní lhůtou 1 rok částku 150 000 Kč. Banka 1, banka 2, banka 3 poskytují stejnou roční úrokovou míru 1,5%, ve všech bankách jde o složené úročení. Liší se pouze v délce úrokovacího období. V bance 1 je úrokovací období 1 rok, vklady se úročí na konci kalendářního roku: 31. 12. V bance 2 je úrokovací období půl roku, vklady se úročí dvakrát ročně na konci kalendářních pololetí: 30. 6. a 31. 12. V bance 3 je úrokovací období čtvrt roku, vklady se úročí čtyřikrát ročně na konci kalendářních čtvrtletí: 31. 3., 30. 6., 30. 9. a 31. 12.
Úkol
Pomozte s využitím svých výpočtů a výpočetní techniky panu Šetrnému vybrat finančně nejvýhodnější vklad.
Slovníček pojmů
Úrokovací období je časový úsek mezi dvěma bezprostředně po sobě následujícími úročeními.
Postup řešení
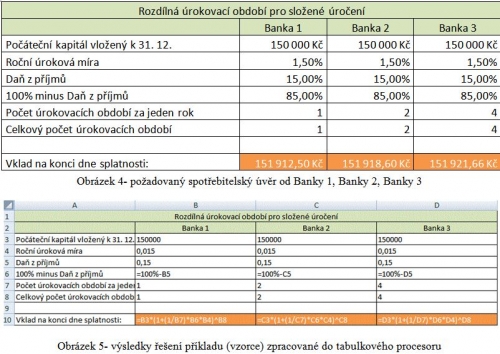
Žáci nejprve využijí svých znalostí o tomto učivu a s pomocí kalkulačky vypočítají, jaká částka by byla na konci následujícího roku na vkladní knížce jednotlivých bank. Poté stejné početní operace použijí ve výpočtech tabulkového procesoru (vzor v příloze – list 11 a list 12).
Řešení
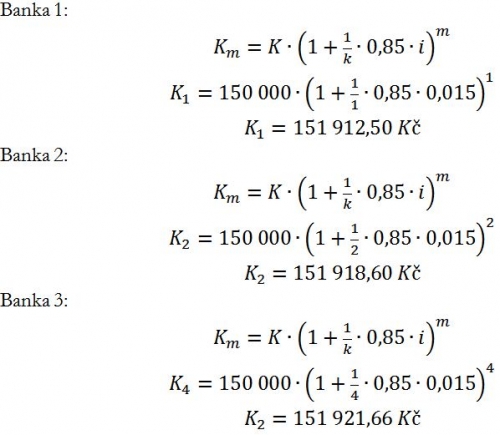
Výpočet s využitím kalkulačky pro jednotlivé banky:
Km částka na konci m-letého úrokovacího období při složeném úročení
K počáteční kapitál vložený k 31. 12.
i roční úroková míra vyjádřená desetinným číslem
k počet úrokovacích období za jeden rok
0,85 (100% - 15% = 85%) 85% je vyjádřeno v desetinném čísle ((Daň z příjmů fyzických osob je ve výši 15%) viz Zákon č. 586/1992 Sb. Zákon o daních z příjmů, § 8 Příjmy z kapitálového majetku, odst. 1 písm. c)
m celkový počet úrokovacích období (Odvárko, 2001, s. 59)
Výpočet s využitím tabulkového procesoru pro jednotlivé banky:
Metodické poznámky
S pomocí tabulkového procesoru mohou žáci operativně měnit vstupní hodnoty a ihned zjisti aktuální výsledky.
Závěr
Uvedené příklady jsou vhodné pro uplatnění problémových a projektových metod výuky. Žáky tato problematika velice zajímá, k řešení uvedených příkladů přistupují se zájmem, ptají se na danou problematiku a posuzují ji i z hlediska jejich rodinných financí.
Článek přispívá k výchově finančně gramotného občana, který se orientuje v problematice finančních aktivit s ohledem na svoji životní situaci.
Literatura
[1] KLÍNSKÝ, P., et al. Finanční gramotnost obsah a příklady z praxe. Praha: Národní ústav odborného vzdělávání, 2008. 96 s. ISBN 978‑80‑87063‑13‑2.
[2] ODVÁRKO, O.; KADLEČEK, J. Matematika pro 9. ročník základní školy, 3. díl. Praha: Prometheus, 2000. 88 s. ISBN 80-7196-212-0.
[3] ODVÁRKO, O.; KADLEČEK, J. Pracovní sešit z matematiky pro 9. ročník základní školy. Praha: Prometheus, 2001. 184 s. ISBN 80-7196-227-9.
[4] Rámcový vzdělávací program pro základní vzdělávání (se změnami provedenými k 1. 9. 2013. Praha: Výzkumný ústav pedagogický, 2013. 143s. Dostupné z WWW: <http://nuv.cz/file/21>.
[5] Systém budování finanční gramotnostina základních a středních školách [online]. Praha: Ministerstvo financí ČR, Ministerstvo školství, mládeže a tělovýchovy ČR, Ministerstvo průmyslu a obchodu ČR, 2007 [cit. 2010-12-15]. Dostupné z WWW: <http://www.msmt.cz/vzdelavani/system-budovani-financni-gramotnosti-na-zakladnich-a-strednich-skolach>.
[6] Ministerstvo školství, mládeže a tělovýchovy [online]. 2010 [cit. 2010-12-22]. Proč finanční gramotnost? Dostupné z WWW: <http://www.msmt.cz/pro-novinare/nova-temata-ve-vzdelavani-eticka-vychova-a-financni?highlightWords=finan%C4%8Dn%C3%AD+gramotnoat>.
[7] Dolceta [online]. 2015-2010 [cit. 2010-12-21]. Finanční vzdělávání. Dostupné z WWW: <http://www.dolceta.eu/ceska-republika/Mod7/>.
[8] European Commission [online]. 2007 [cit. 2010-12-21]. Financial Education. Dostupné z WWW: <http://ec.europa.eu/internal_market/finservices-retail/capability/index_en.htm>.
[9] European Commission [online]. 2010 [cit. 2010-12-21]. Europa diary. Dostupné z WWW: <http://ec.europa.eu/consumers/empowerment/cons_education_en.htm>.
[10] Ministerstvo financí [online]. 2010 [cit. 2010-12-22]. Kvantitativní výzkum pro MF (květen - říjen 2010). Dostupné z WWW: <http://www.mfcr.cz/cps/rde/xbcr/mfcr/EXT_-_PPT_zaverecna_zprava_mereni_FG_-_plne_zneni.pdf>.
Autorka s odkazy na učebnici matematiky a na další zajímavé zdroje nabízí dvě konkrétní úlohy finanční matematiky a v příloze v tabulkovém kalkulátoru také zdrojová data pro tyto úlohy. Oceňuji jemný teoretický rámec problematiky na úvod článku, kterým autorka problematiku finanční matematiky vhodně začleňuje do příslušného kontextu.